Собрал SaaS за выходные, деньги рекой. Где здесь ложь?
БИЗНЕС
Многие из вас видели как кто-то «собрал AI B2C SaaS для написания постов за выходные, тысяча пользователей, деньги капают рекой!». Такие истории сейчас занимают заметную часть предпринимательского контента в различных соцсетях.
Откуда же взялась мода у молодых предпринимателей на «SaaS для одного действия», почему истории про лёгкие деньги в основном наглая ложь и что реально ждет автора после запуска их "уникального" стартапа.
Откуда взялась мода на AI B2B SaaS?
Ещё несколько лет назад, чтобы построить собственный сервис, предпринимателю требовались команда или хотя бы два-три разработчика и несколько месяцев работы. Сейчас, с распространением ИИ, достаточно подписки на нейросеть, открыть ИП или статус самозанятого и регистрация в платежном агрегаторе. Барьер упал до пола и рынок заполнили продукты-однострочки:
B2B: AI-написание текста
B2C: AI-генератор изображений
B2B: AI-CRM для привлечения лидов для блинчиков
B2C: чистильщик поп с помощью генеративного ИИ
B2B - это же когда платят! Подписка - деньги приходят каждый месяц! Нейросеть - значит, тема на хайпе! Три слова заглавными буквами в фиолетово-пурпурном лендинге - и, кажется, можно жить в роскоши и поливать себя шоколадом.
Мода, впрочем, не возникла на пустом месте - корни у неё старше нейросетей.
Заведена она была в 2010-х, когда SaaS стал считаться идеальной бизнес-моделью. Подписка давала предсказуемый доход каждый месяц, маржинальная стоимость нового клиента стремилась к нулю, а инвесторы оценивали такие компании заметно щедрее обычной продажи софта.
Второй источник - культура инди-основателей.
Появился целый жанр «строить на публике»: основатели-одиночки выкладывали дашборды со своей выручкой в открытый доступ, а скриншот регулярного месячного дохода стал главным доказательством успеха. Картина получалась очень соблазнительная для далеких от бизнеса людей: один человек, ноутбук и сервис, который капает деньгами, пока ты лежишь на диване.
Третье - постепенно исчезала инфраструктура.
Платежные сервисы научились принимать карты со всего мира и даже сами закрывать налоговые вопросы с помощью услуг. Конструкторы сайтов дают продукт без программирования. Оставалось только придумать идею - и даже это перестало быть проблемой.
ИИ замкнул цикл, добив последнюю преграду - сам продукт. Код дописывает нейросеть, тексты пишет нейросеть, обложки рисует нейросеть, а «Продукт» свелся к промпту, обернутому в интерфейс, поверх чужой модели. Даже предметная экспертиза стала опциональной: не разбираешься в бухгалтерии - сделай AI-сервис для бухгалтеров, сами разберутся.
Важно понимать: это не первый такой цикл. Когда открылся App Store - все бросились делать приложения. Пошла мода на дропшиппинг популярных кроссовок, одежды, потом на криптовалюту.
ИИ - просто очередная волна. Жила для золотодобытчиков. Только такие как дядя Сэм Альтман смотрят и продают им лопаты.
А кормит эту моду также механика соцсетей и «ошеломительного успеха». Каждый «успешный кейс» становится контентом и поводом для обсуждения, контент приводит новых основателей оберток - и цикл повторяется заново.
В итоге вот так порог входа и упал до нуля. Но упал он только на входе: собрать лендинг и подключить API теперь может каждый.
От 1 к N, а не от 0 к 1
Питер Тиль в книге «От нуля к единице» разделил предпринимательство на два движения: От 0 к 1 - создать то, чего раньше не существовало. От 1 к N — тиражировать уже работающее. Копированием, по его логике, побеждает только самый дешёвый игрок на рынке.
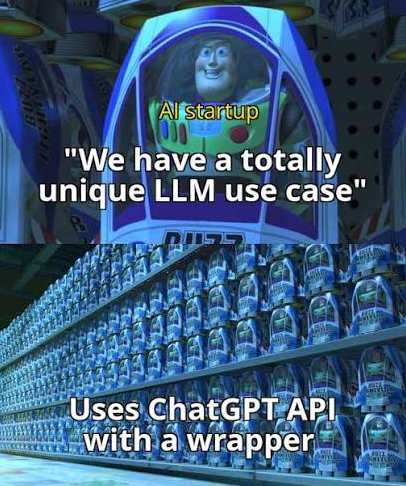
Сервисы типа «нейросеть пишет тексты» - учебный пример движения от 1 к N. Сама модель уже есть и отдается любому по API, ваш интерфейс - это меню ChatGPT с другим логотипом. Та же модель доступна каждому конкуренту, а провайдеру достаточно выпустить обновление, чтобы ваша главная функция стала встроенной возможностью его платформы.
Краткий отзыв о книге Тиля я дал в другой своей статье.
То, о чём не пишут в постах
Представим чисто гипотетическую и выдуманную ситуацию: какой-то пользователь впервые заплатил. Для части основателей она так и останется гипотетической, но предположим - деньги пришли. С этой минуты вы уже не «сделал продукт за выходные», а человек с обязанностями: перед пользователем и перед парой инстанций, о которых в постах про рост не почему то пишут. Разберу те, что проявляются раньше всего.
Чеки. Все чаще вижу на сайтах модель «баланса»: пополни счет на тысячу - трать на генерации. Удобно, ничего не скажешь. Но что такое «баланс» с точки зрения налоговой? Это аванс: пользователь отдал деньги раньше, чем получил услугу. А по закону о кассе (54-ФЗ) на каждый полученный аванс положен чек - не «когда-нибудь потом», а в момент оплаты. Баланс потрачен - пробивается второй чек, зачет аванса. Один и тот же рубль оформляется дважды, и большинство основателей читает об этом впервые прямо здесь. ИП Успешный Успех нарисовал на сайте кнопку «Пополнить баланс», но про чек за аванс не слышал никогда.
Самозанятым касса, предположим, не нужна - но чек из «Мой налог» обязателен на каждую входящую сумму, включая пополнения баланса. Штраф за невыдачу - 20% от суммы расчёта, за повторное нарушение в течение полугода - вся сумма целиком. У ИП без кассы тоже не скучно: от четверти суммы расчёта, но не меньше 10 тысяч рублей за эпизод.
«Квитанция не чек, рыба не человек, зачем вообще чеки отправлять, всегда без них оплату принимал», — думал основатель ровно до момента, когда штрафы начали приходить за каждый непробитый чек.
Закрывающие документы для компаний. B2B-клиент платит не из личной карты, а из кассы компании - и его бухгалтерии нужны документы: договор или оферта, счёт, акт. Нет документов - платеж не проведут, и клиент не купит, как бы ему ни нравился «уникальный» продукт. Причем вся эта бухгалтерская карусель нужна даже на сделку за пять тысяч рублей. В посты про «успешный успех» она, понятное дело, не помещается.
Эквайринг и возвраты. «Надо же как-то грести деньги! Сделаем ООО в Кыргызстане, откроем Stripe - и полетели денежки!» Такой подход я даже комментировать не буду.
Из практики замечу другое. У банков прямой интернет-эквайринг стоит дешевле, но большинство основателей почему-то идут в платёжные агрегаторы - и платят больше. Я бы отнес агрегаторы в ту же команду 1 к N, что и AI-обёртки: банк у них под капотом, а сверху - удобный кабинет, подписочные списания, автоматические чеки и возвраты. Разница между банковской ставкой и вашим тарифом - их маржа за то, что вам не пришлось разбираться самому.
Комиссия платёжного сервиса - обычно от 3 до 6% с каждой транзакции. Банк клиента удовлетворил чарджбек - вы возвращаете сумму полностью, а комиссию эквайринга вам никто не компенсирует. А если банк клиента удовлетворил чарджбек - вы теряете и сумму, и комиссию, и, по классике жанра, заблокированный кабинет агрегатора.
Думать нужно до старта продукта, а не после
Код - это, условно, треть, даже четверть дела. Остальные три четверти - чеки, документы, оферта, платежи, возвраты, всякие мелкие проблемы, поддержка всего продукта и много многое другое.
Друзья, не стройте однотипные AI SaaS. Это движение от 1 к N - копия копии чужой технологии, где маржинальность съедают токены, комиссия банка и налоги, а клиентов выдергивают руками из толпы со словами:
"У меня уникально, зайдите протестируйте!"